
数据源与另类数据
JQData、Tushare、AKShare 等金融数据获取接口


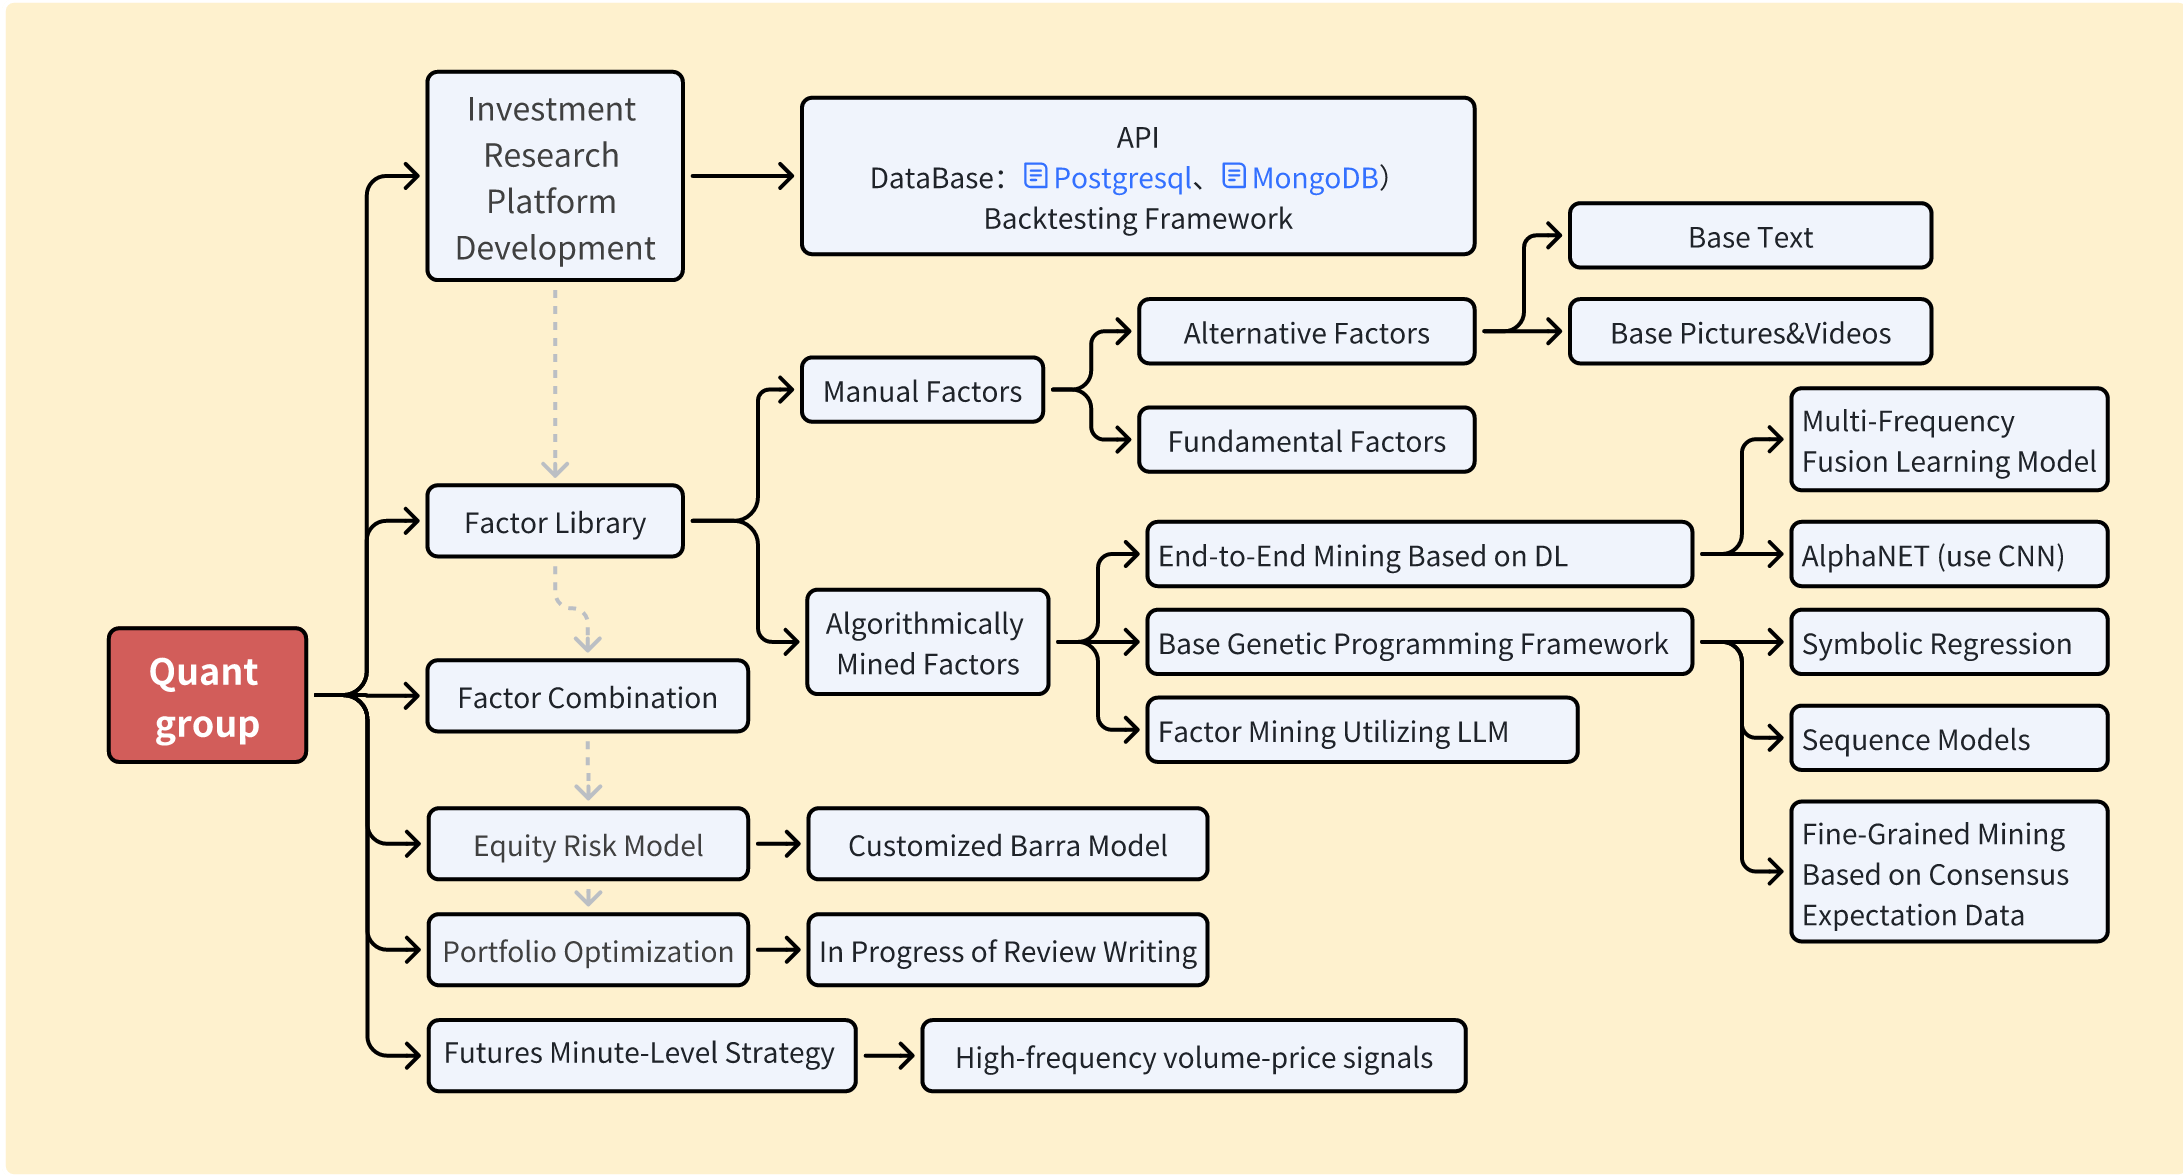
量化研究入门是由湖南大学金融科技协会 Quant Group 维护的中文开源知识库,帮助学习者建立从金融数据、因子研究、回测到组合优化的量化投研工作流。项目同时提供每日更新的 AI + Finance arXiv Radar:从 10 个 arXiv 分类筛选论文,并提供标签、关键词和中文概述。
适合希望学习多因子量化、寻找开源回测工具,或跟踪 AI、LLM 与智能体在金融研究中最新进展的学生、研究者和开发者。
Radar 每日抓取近期 arXiv 论文,为相关研究生成主题标签、关键词、中文摘要和趋势统计。阅读论文雷达可查看结果;关于筛选范围、分类和数据流程,请见方法说明。原始研究结论应以链接到的 arXiv 论文为准。
本项目用于教育与研究,不构成投资建议。
国内: 聚宽 | VeighNa | 掘金 | BigQuant
国外: Quantstart | Allocate Smartly | Macrosynergy