Skip to content
量化研究入门
Search
K
Main Navigation
首页
入门指南
因子挖掘
回测
组合优化
arXiv日报
资源
Appearance
Menu
Return to top
目录
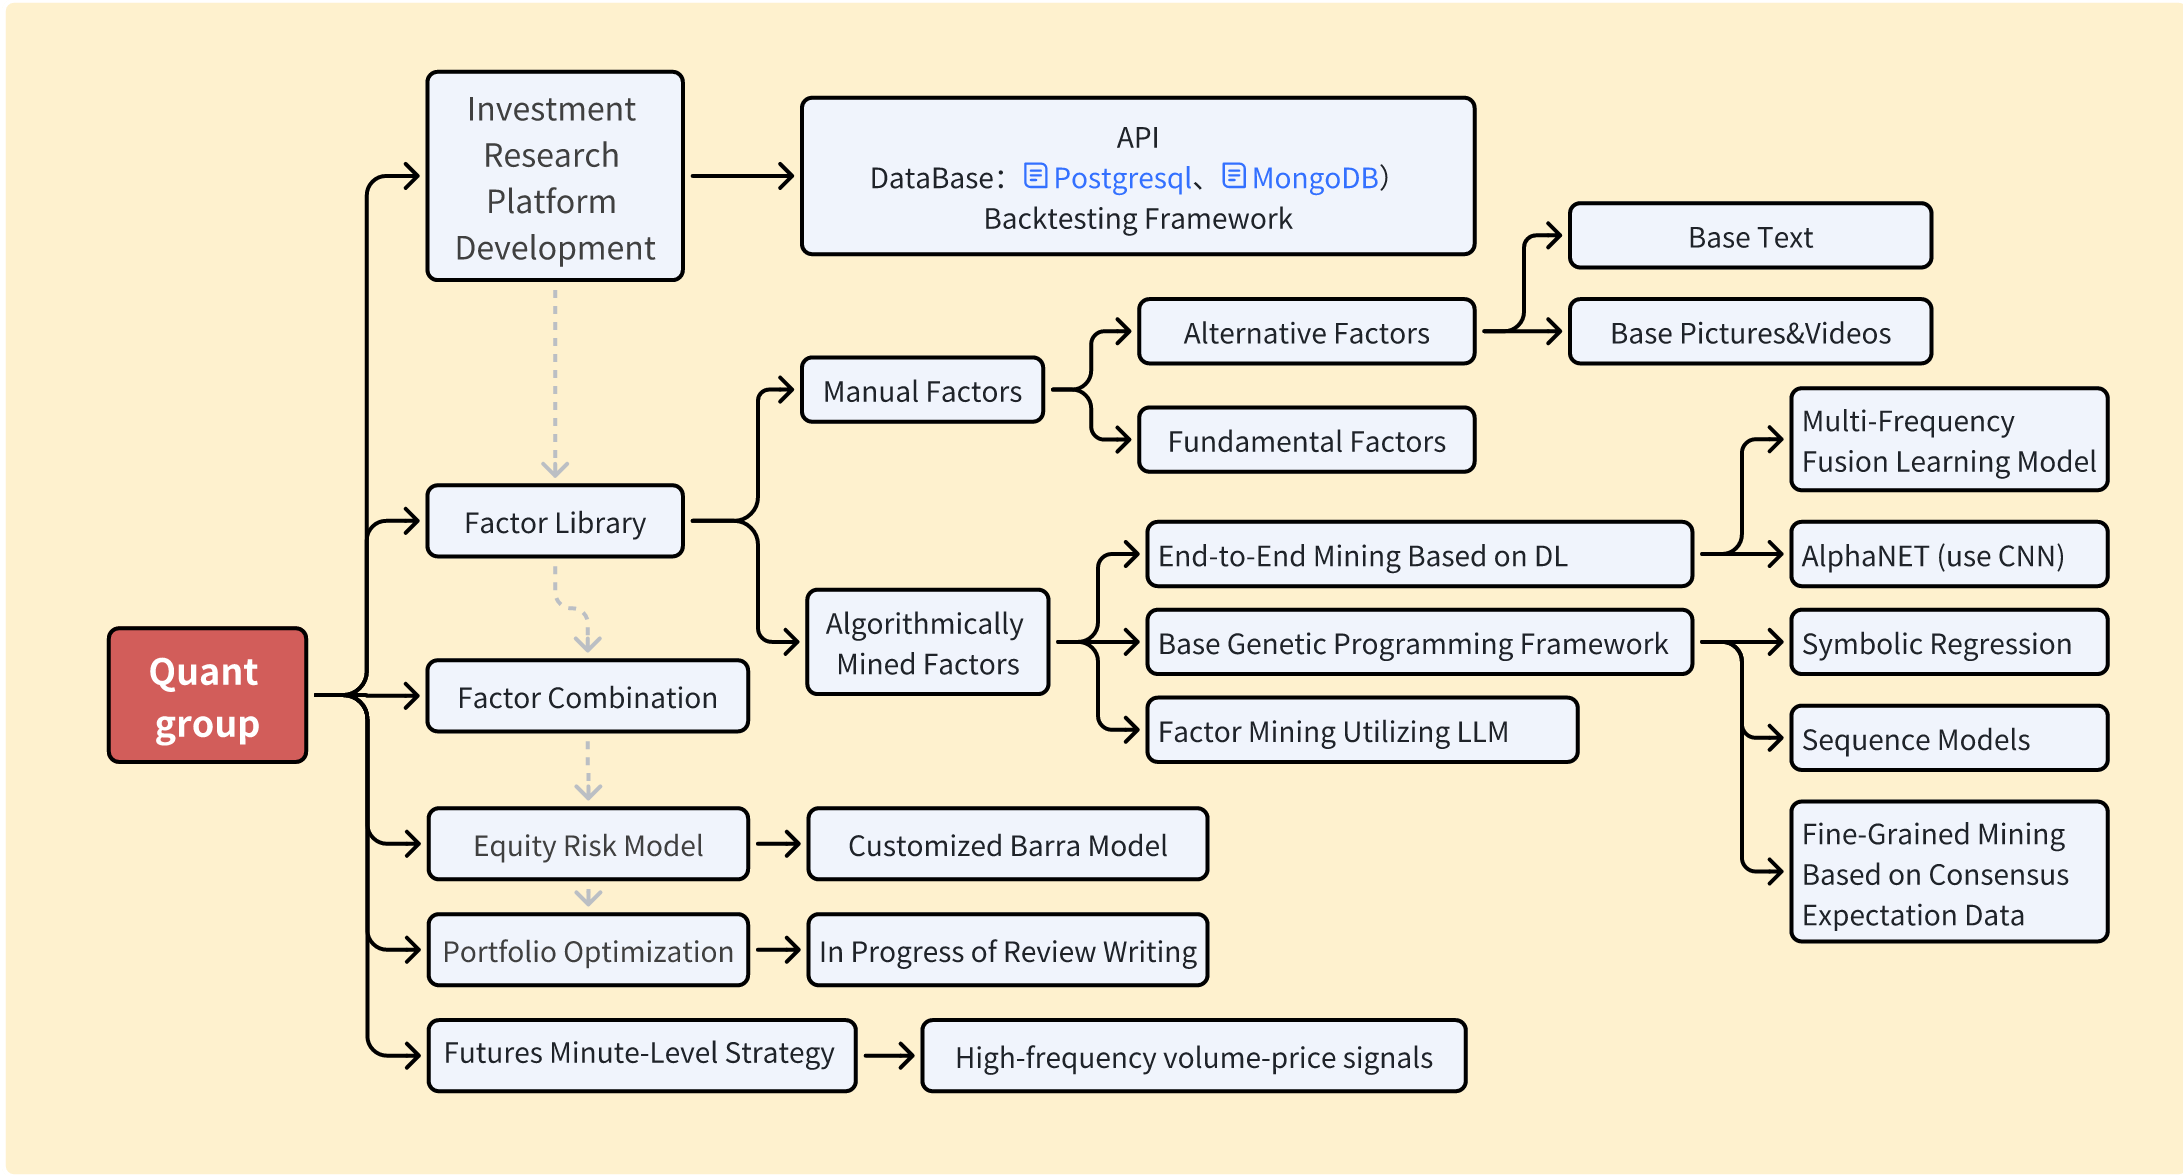
多因子投研框架
本部分开源自湖南大学金融科技协会 Quant Group 的研究内容。
框架概览
核心模块
1. 数据层
原始数据获取
另类数据处理
数据清洗与标准化
2. 因子层
基本面因子构建
技术因子计算
机器学习因子挖掘
LLM 因子生成
3. 模型层
因子评估与筛选
因子组合优化
风险模型构建
4. 策略层
信号生成
组合优化
风险控制
5. 执行层
回测验证
实盘交易
绩效归因